Lo esencial, en un minuto
Hacienda ha anunciado el aplazamiento de Verifactu a octubre de 2028. En la revisión del 7 de octubre de 2026, el BOE consultado todavía recoge los plazos de 2027. La factura electrónica entre empresas tiene su propio calendario: conviene separar el anuncio, la norma vigente y los próximos cambios europeos.
Leer los detalles y las fuentesSi llevas meses oyendo que tienes que cambiar tu forma de facturar, otro cambio de fecha puede resultar desconcertante. El aplazamiento de Verifactu abre un nuevo escenario, pero no convierte todas las obligaciones en una sola ni resuelve automáticamente las dudas sobre tu programa.
Aquí tienes una guía para situar la noticia: qué se ha anunciado, cómo se relaciona con la factura electrónica y qué puedes mejorar hoy en tu negocio. La información normativa está revisada a 7 de octubre de 2026.
Qué sabemos del aplazamiento de Verifactu
El 5 de octubre de 2026, Hacienda anunció que trasladaría la implantación de Verifactu a octubre de 2028. Según la nota informativa del Ministerio de Hacienda, el objetivo es acercar su calendario al de la factura electrónica y avanzar hacia una mayor convergencia normativa y técnica.
El anuncio habla también de una adaptación posterior de los ámbitos y requisitos de ambos sistemas. Por eso todavía no conviene dar por cerrado cómo será ese encaje ni prometer que una única configuración resolverá todas las obligaciones.
Un anuncio y una norma publicada son cosas distintas
En el texto consolidado del Real Decreto 1007/2023 consultado para esta revisión, la disposición final cuarta aún recoge la adaptación antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades incluidos en su ámbito y antes del 1 de julio de 2027 para los restantes obligados.
No hemos localizado en esa consulta una modificación que incorpore octubre de 2028. Ese es el motivo de que aquí hablemos de un aplazamiento anunciado y distingamos su formalización en el BOE. Puedes comprobar el texto en la disposición final cuarta del reglamento.
Para organizar tu negocio, la pregunta útil es doble: qué nueva fecha se anuncia y qué norma concreta termina fijándola para tu caso. Guarda ambas referencias junto a la fecha de revisión; así evitarás decidir a partir de una captura o un titular que se haya quedado atrás.
El calendario, sin mezclar obligaciones
La coincidencia de algunas fechas explica buena parte de la confusión. Octubre de 2028 aparece en dos conversaciones diferentes: el anuncio sobre los sistemas de facturación y la aplicación de la factura electrónica B2B a los negocios de menor volumen.
| Qué cambia | Fecha o referencia | Cómo interpretarla |
|---|---|---|
| Verifactu / sistemas de facturación | Octubre de 2028 | Aplazamiento anunciado. La modificación debe contrastarse en el BOE. |
| Factura electrónica B2B: volumen superior a 8 millones de euros | 6 de octubre de 2027 | Aplicación general a los 12 meses de entrar en vigor la orden. |
| Factura electrónica B2B: resto de empresarios y profesionales incluidos | 6 de octubre de 2028 | Aplicación general a los 24 meses de entrar en vigor la orden. |
| ViDA: información digital de operaciones B2B transfronterizas de la UE | 1 de julio de 2030 | Hito europeo con un ámbito propio; no es una fecha universal para toda factura. |
Las fechas de factura electrónica se calculan desde el 6 de octubre de 2026, entrada en vigor de la Orden HAC/1028/2026. El Real Decreto 238/2026 fija los plazos de 12 y 24 meses y utiliza el volumen de operaciones del año natural anterior para distinguir los grupos.
La tabla resume los hitos generales, no todos los regímenes transitorios. Por ejemplo, determinadas personas físicas y entidades en atribución de rentas con volumen de hasta 8 millones cuentan con un plazo adicional para comunicar los estados de las facturas. Esa transición no debe confundirse con el inicio de la obligación general de facturación electrónica.
Verifactu, factura electrónica y ViDA: qué hace cada uno
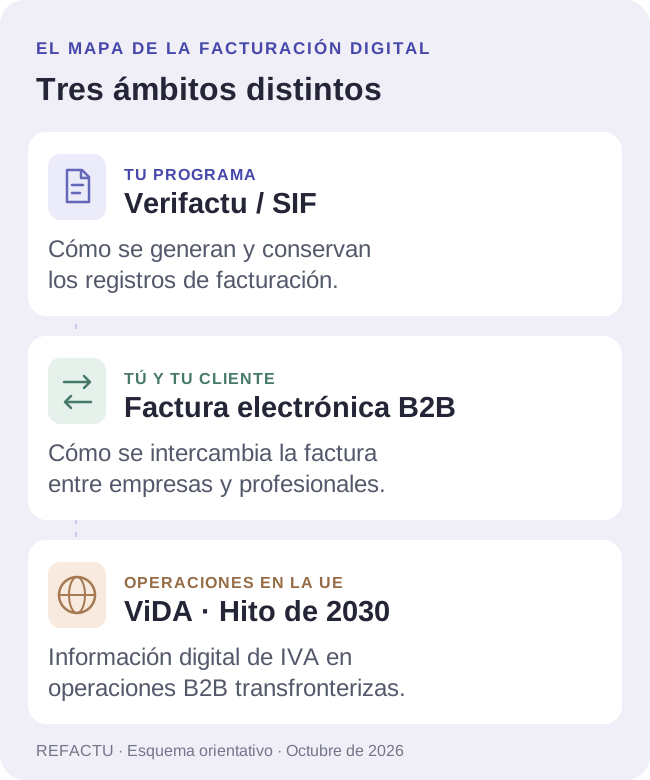
Para entenderlos, sigue el recorrido de una factura: tu programa la genera, tu cliente la recibe y determinadas operaciones originan información para la Administración. Las normas actúan sobre partes distintas de ese recorrido.
Verifactu: los registros que genera tu programa
El reglamento de los sistemas informáticos de facturación establece requisitos sobre la integridad, conservación y trazabilidad de los registros. Dentro de ese marco hay dos modalidades: VERI*FACTU, con remisión de los registros a la AEAT, y NO VERI*FACTU, con requisitos adicionales de conservación y control sin ese envío inmediato.
Por tanto, decir «cumplir Verifactu» suele ser una forma coloquial de referirse a la adaptación del programa, aunque el reglamento y la modalidad no sean exactamente lo mismo. La AEAT explica las dos modalidades de cumplimiento.
Factura electrónica B2B: el intercambio con tu cliente
Aquí el centro es la factura que intercambian empresarios y profesionales en las operaciones incluidas en el sistema. Se trabaja con formatos electrónicos estructurados e interoperables y con información sobre sus estados. Enviar un PDF por correo no equivale, por sí solo, a cumplir ese sistema.
Un programa puede abordar ambos ámbitos, pero no debes deducir que cualquier herramienta adaptada a uno ya cubre el otro. Revisa qué funcionalidades ofrece realmente y cómo prevé su proveedor incorporar los cambios. El marco está desarrollado en el Real Decreto 238/2026.
ViDA: la evolución europea del IVA digital
ViDA significa VAT in the Digital Age, el paquete europeo del IVA en la era digital. Incluye medidas de facturación e información digital que afectan a determinadas operaciones europeas. Su calendario tiene varias fases y no sustituye, sin más, los calendarios nacionales.
Qué cambia en Europa en 2030
La Comisión Europea sitúa el 1 de julio de 2030 como inicio de las medidas de información digital para operaciones B2B transfronterizas dentro de la UE. También contempla el 1 de enero de 2035 para alinear los sistemas nacionales existentes de información digital en tiempo real con los estándares europeos.
Eso no significa que en 2030 todos los autónomos europeos pasen a utilizar un único programa ni que toda factura nacional siga un proceso idéntico. El alcance de la operación importa tanto como la fecha.
Si trabajas con clientes de otros países de la UE, anota ese punto en tu conversación con la gestoría. Si tu actividad es local, empieza por identificar las obligaciones nacionales que te afectan. Así podrás ordenar los cambios sin convertir cada noticia europea en una tarea urgente.
Qué puedes hacer ahora con tu facturación
Tener más tiempo para adaptarte puede ayudarte a elegir y probar con calma. La mejora más útil depende de dónde pierdes tiempo hoy: buscar documentos, repetir datos, perseguir cobros o preparar la información para tu gestor.
1. Revisa tu situación con datos concretos
Prepara una ficha sencilla: forma jurídica, territorio, volumen de operaciones, tipo de clientes y sistema de facturación actual. El ámbito del reglamento contempla particularidades y exclusiones; por ejemplo, hay que revisar el encaje con el Suministro Inmediato de Información (SII) y los regímenes territoriales. Consulta las preguntas de la AEAT sobre el ámbito de aplicación con tu asesor.
Esa ficha permite hacer preguntas precisas. «Soy autónomo» aporta menos información que explicar a quién facturas, desde dónde y cómo registras tus operaciones.
2. Ordena las facturas que ya tienes
Elige un lugar de referencia para cada documento y acuerda un criterio de archivo: ejercicio, tipo de factura y proveedor o cliente. Comprueba que los datos de los contactos están completos y que puedes encontrar una factura sin revisar varias carpetas.
Por ejemplo, si recibes compras por correo y otras por una carpeta compartida, define cuándo las incorporas a tu registro. Reserva una revisión periódica para detectar documentos pendientes. Ese hábito sigue siendo útil aunque vuelva a cambiar un calendario.
En nuestra guía sobre cómo organizar tus facturas si eres autónomo tienes un método práctico para el archivo y la revisión mensual.
3. Separa facturar de cobrar
Emitir una factura no significa haber recibido el dinero. Comprueba que cada factura tenga su vencimiento cuando corresponda y que el estado de cobro refleje lo que realmente ha sucedido. Distingue una factura aún dentro de plazo de otra vencida y pendiente.
Una revisión semanal puede empezar con tres datos: cliente, importe pendiente y fecha de vencimiento. Después anota la siguiente acción y evita contactar dos veces por un pago ya recibido. Puedes seguir este proceso en la guía sobre cómo controlar las facturas pendientes de cobro.
4. Prueba el programa con tu trabajo real
Antes de cambiar de herramienta, recorre un caso completo: preparar una factura, enviarla, registrar el cobro, localizar una compra y compartir la documentación con tu gestor. Valora si entiendes cada paso y si puedes recuperar la información que necesitas.
En Refactu puedes trabajar con facturas de venta, registrar compras, adjuntar documentos, controlar vencimientos y cobros y dar acceso a tu asesor. Son tareas cotidianas que puedes valorar por su utilidad actual. Puedes conocer el programa de facturación de Refactu y comprobar cómo encaja en tu forma de trabajar.
5. Pide un plan de adaptación comprensible
Pregunta al proveedor qué cubre hoy, qué está en desarrollo y cómo comunicará los cambios normativos. Solicita también información sobre exportaciones, migración y ayuda durante el cambio. Una respuesta clara debería permitirte diferenciar una función disponible de un compromiso futuro.
No necesitas reorganizar toda la empresa de golpe. Empieza por una mejora que puedas comprobar: encontrar antes tus facturas, tener los cobros al día o compartir los documentos sin intercambiar varios correos.
Preguntas frecuentes
¿Está confirmado que Verifactu se retrasa a octubre de 2028?
Hacienda ha anunciado esa fecha. En la revisión del 7 de octubre de 2026, el texto consolidado del reglamento consultado en el BOE aún mantenía 2027. Conviene comprobar la modificación normativa antes de tratar el anuncio como un plazo legal ya incorporado.
¿Verifactu y factura electrónica serán lo mismo en 2028?
El anuncio busca una mayor convergencia, pero hoy regulan aspectos distintos. Uno se centra en los sistemas y registros de facturación; el otro, en el intercambio electrónico entre empresarios y profesionales. La coincidencia de fechas no demuestra que sus requisitos sean idénticos.
¿Puedo seguir usando mi programa si ya está adaptado?
El anuncio no implica por sí solo que debas dejar de utilizarlo. Comprueba con el proveedor cómo mantiene el programa, qué modalidad empleas y cómo incorporará las futuras modificaciones. La decisión debe partir de tu situación y de las funciones que necesitas.
¿En 2030 todas las facturas de la UE seguirán un único sistema?
No es lo que establece ese hito de ViDA. La fecha del 1 de julio de 2030 se refiere a medidas de información digital para operaciones B2B transfronterizas dentro de la UE. No debe interpretarse como una unificación completa de toda la facturación europea.
Fuentes y referencias
- Ministerio de Hacienda · Nota informativa del 5 de octubre de 2026 (se abre en una nueva pestaña)
- BOE · Real Decreto 1007/2023: reglamento de los sistemas de facturación (se abre en una nueva pestaña)
- BOE · Orden HAC/1028/2026: solución pública de facturación electrónica (se abre en una nueva pestaña)
- BOE · Real Decreto 238/2026: factura electrónica entre empresarios y profesionales (se abre en una nueva pestaña)
- AEAT · Modalidades VERI*FACTU y NO VERI*FACTU (se abre en una nueva pestaña)
- AEAT · Ámbito de aplicación y excepciones (se abre en una nueva pestaña)
- Comisión Europea · Calendario del IVA en la era digital (ViDA) (se abre en una nueva pestaña)